बेटी के जन्म के साथ ही हर माता-पिता के मन में उसकी उच्च शिक्षा और विवाह के खर्चों को लेकर एक चिंता शुरू हो जाती है। इसी चिंता को दूर करने के लिए भारत सरकार की सुकन्या समृद्धि योजना (SSA/SSY) एक बेहतरीन ‘Small Savings Scheme’ है।
इस लेख में हम इस योजना की उन बारीक कड़ियों को समझेंगे जो अक्सर विज्ञापनों में नहीं बताई जातीं, ताकि आप एक जागरूक निवेशक बन सकें।
1. सुकन्या समृद्धि योजना 2026: पात्रता और आवश्यक शर्तें
इस योजना का लाभ केवल भारतीय निवासी बालिकाओं को ही मिलता है।
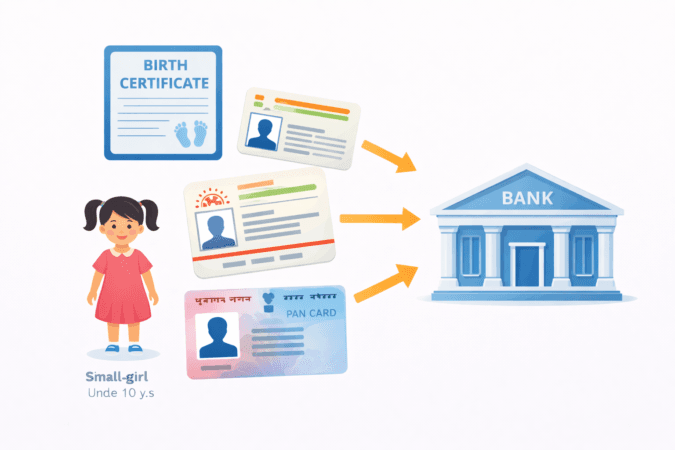
- उम्र सीमा: खाता बालिका के जन्म से लेकर 10 वर्ष की आयु पूरी होने तक खोला जा सकता है।
- अभिभावक (Guardian): माता-पिता या कानूनी संरक्षक ही बालिका के नाम पर खाता खोल सकते हैं।
- बेटियों की संख्या: एक परिवार में अधिकतम 2 बेटियों के लिए ही यह खाता खुलवाया जा सकता है।
- अपवाद: यदि पहले या दूसरे प्रसव (Delivery) के समय जुड़वाँ या तीन (Twins/Triplets) बेटियाँ होती हैं, तो शपथ पत्र देकर 2 से अधिक खाते भी खोले जा सकते हैं।
2. KYC और अनिवार्य दस्तावेज (महत्वपूर्ण अपडेट)
01 अप्रैल 2023 के बाद से नियमों में काफी सख्ती आई है। अब खाता खोलने के लिए निम्नलिखित दस्तावेज अनिवार्य हैं:
- बालिका का जन्म प्रमाण पत्र: नगर निकाय या रजिस्ट्रार द्वारा जारी।
- अभिभावक का KYC: आधार कार्ड और पैन कार्ड (Aadhaar & PAN)।
- आधार लिंकिंग: यदि खाता खोलते समय आधार नहीं है, तो 6 महीने के भीतर इसे जमा करना अनिवार्य है, वरना खाता Operational (सक्रिय) नहीं रहेगा।
- पैन कार्ड (PAN) की अनिवार्यता: निम्न स्थितियों में खाता खोलने के 2 महीने के भीतर PAN देना जरूरी है:
- खाते का बैलेंस किसी भी समय ₹50,000 से अधिक हो जाए।
- एक वित्तीय वर्ष में कुल जमा ₹1,00,000 से ज्यादा हो।
- एक महीने में निकासी/ट्रांसफर ₹10,000 से अधिक हो।
3. जमा (Deposit) और निवेश का गणित
सुकन्या समृद्धि योजना में निवेश की शर्तें बहुत ही लचीली रखी गई हैं:
- न्यूनतम जमा: ₹250 सालाना।
- अधिकतम जमा: ₹1.5 लाख प्रति वित्तीय वर्ष। (यदि इससे अधिक राशि जमा होती है, तो उस अतिरिक्त राशि पर कोई ब्याज नहीं मिलेगा और वह वापस लौटा दी जाएगी)।
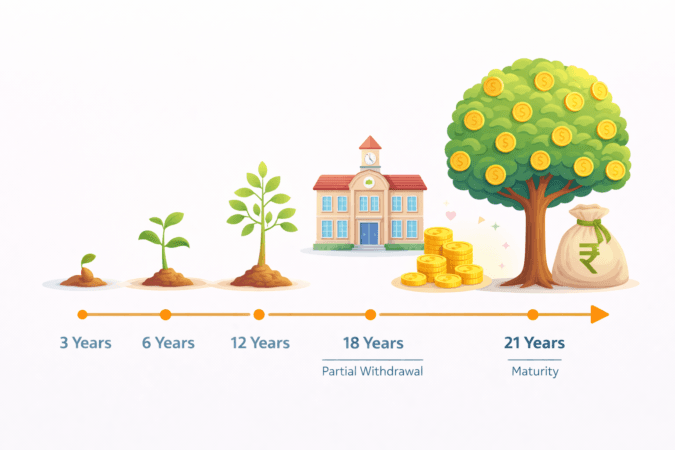
- निवेश की अवधि: आपको खाता खोलने की तारीख से 15 वर्ष तक पैसा जमा करना होता है, जबकि खाता 21 वर्ष में मैच्योर होता है।
डिफॉल्ट होने पर क्या करें?
यदि किसी साल आप ₹250 जमा करना भूल जाते हैं, तो खाता ‘Default’ माना जाएगा। इसे दोबारा सक्रिय करने के लिए आपको हर साल के हिसाब से ₹50 की पेनल्टी और उस वर्ष की न्यूनतम जमा राशि देनी होगी।
4. ब्याज गणना: 5 तारीख का नियम (Insider Tip)
वर्तमान में (फरवरी 2026 तक), सरकार इस योजना पर 8.2% प्रति वर्ष की दर से ब्याज दे रही है। लेकिन ब्याज पाने का एक खास नियम है:
ब्याज का गणित: हर महीने का ब्याज उस महीने की 5वीं तारीख के क्लोज और महीने के अंत के बीच के “Lowest Balance” पर निकाला जाता है। इसलिए, अगर आप अधिकतम ब्याज चाहते हैं, तो हमेशा महीने की 5 तारीख से पहले पैसा जमा करें।
ब्याज की गणना मासिक होती है लेकिन यह साल के अंत में खाते में जुड़ता है, जिससे आपको वार्षिक कंपाउंडिंग (Annual Compounding) का जबरदस्त फायदा मिलता है।
सुकन्या समृद्धि योजना मैच्योरिटी कैलकुलेटर 2026
अक्सर माता-पिता के मन में यह सवाल होता है कि एक निश्चित राशि जमा करने पर बेटी के 21 साल पूरे होने पर कुल कितना फंड मिलेगा। आपकी इसी सुविधा के लिए हमने नीचे एक Interactive SSY Calculator तैयार किया है।
इस कैलकुलेटर का उपयोग करना बेहद आसान है:
- अपनी बचत चुनें: ‘मासिक निवेश’ वाले बॉक्स में वह राशि भरें जो आप हर महीने बचाना चाहते हैं।
- सटीक गणना: यह कैलकुलेटर सरकार द्वारा निर्धारित 8.2% की ताज़ा ब्याज दर पर काम करता है।
- रिपोर्ट सुरक्षित करें: गणना के बाद आप अपनी रिपोर्ट का प्रिंट भी ले सकते हैं या उसे PDF के रूप में सेव कर सकते हैं।
🌸 SSY मैच्योरिटी कैलकुलेटर (Flexible)
नोट: अपनी लाडली के सुनहरे भविष्य के लिए आज ही कैलकुलेट करें कि आपका छोटा सा निवेश कल कितनी बड़ी पूंजी बनेगा।
ध्यान दें: सुकन्या समृद्धि योजना की ब्याज दरों की समीक्षा सरकार द्वारा हर तिमाही (Quarterly) में की जाती है। इस कैलकुलेटर की खासियत यह है कि आप इसमें ताज़ा ब्याज दर (Current Rate) खुद भरकर अपनी मैच्योरिटी राशि चेक कर सकते हैं। यह गणना आपके द्वारा भरी गई दर के आधार पर एक अनुमानित (Estimated) वैल्यू दिखाती है।
💡 प्रो-टिप: “चूँकि भविष्य में ब्याज दरें ऊपर-नीचे हो सकती हैं, आप इस कैलकुलेटर में अलग-अलग ब्याज दरें (जैसे 8.0% या 8.5%) डालकर यह देख सकते हैं कि मामूली बदलाव से भी आपकी बेटी के फाइनल फंड पर लाखों का फर्क कैसे पड़ता है।”
5. आंशिक निकासी और समय-पूर्व बंदी (Withdrawal Rules)
शिक्षा हेतु निकासी:
जब बालिका 18 वर्ष की हो जाए या 10वीं पास कर ले (जो भी पहले हो), तो उसकी उच्च शिक्षा के लिए पिछले वित्त वर्ष के कुल बैलेंस का 50% निकाला जा सकता है। इसके लिए एडमिशन ऑफर या फीस स्लिप दिखाना अनिवार्य है।
विवाह हेतु बंद करना (Marriage Closure):
यदि बेटी 18 वर्ष की हो गई है और उसकी शादी होने वाली है, तो खाता मैच्योरिटी (21 साल) से पहले बंद किया जा सकता है। इसके लिए शादी की तारीख से 1 महीने पहले या 3 महीने बाद तक आवेदन करना होता है।
करुणामय आधार (Compassionate Grounds):
खाता खोलने के 5 वर्ष बाद, यदि अभिभावक की मृत्यु हो जाए या बालिका को कोई गंभीर बीमारी (Life-threatening disease) हो, तो उचित दस्तावेजों के साथ खाता समय-पूर्व बंद किया जा सकता है।
6. NRI और नागरिकता परिवर्तन के नियम
यह एक बहुत ही महत्वपूर्ण बिंदु है जिसे अक्सर लोग नजरअंदाज कर देते हैं:
- यदि बालिका या अभिभावक NRI बन जाते हैं, तो खाता मैच्योरिटी तक चल सकता है, लेकिन पैसा ‘Non-repatriation basis’ पर मिलेगा और मैच्योरिटी के बाद कोई ब्याज नहीं मिलेगा।
- यदि बालिका भारत की नागरिक नहीं रहती, तो जिस महीने नागरिकता समाप्त होगी, उसी महीने से खाता बंद (Deemed Closed) मान लिया जाएगा और उस पर ब्याज मिलना बंद हो जाएगा।
7. मैच्योरिटी और टैक्स लाभ (EEE Status)
सुकन्या समृद्धि योजना को EEE (Exempt-Exempt-Exempt) का दर्जा प्राप्त है:
- जमा: ₹1.5 लाख तक के निवेश पर 80C के तहत टैक्स छूट।
- ब्याज: मिलने वाला ब्याज पूरी तरह टैक्स-फ्री।
- मैच्योरिटी: 21 साल बाद मिलने वाली पूरी राशि पर कोई टैक्स नहीं।
8. सारांश तालिका: एक नज़र में
| स्थिति | नियम/शर्त |
| खाता खोलने की उम्र | 10 वर्ष से कम |
| जमा अवधि | 15 वर्ष |
| मैच्योरिटी अवधि | 21 वर्ष |
| न्यूनतम/अधिकतम जमा | ₹250 / ₹1.50 लाख (वार्षिक) |
| ब्याज दर | 8.2% (वर्तमान में) |
| टैक्स लाभ | धारा 80C के तहत (EEE) |
| पेनल्टी (डिफॉल्ट पर) | ₹50 प्रति वर्ष |
निष्कर्ष:
सुकन्या समृद्धि योजना केवल एक बचत योजना नहीं है, बल्कि यह आपकी बेटी के आत्मनिर्भर बनने की दिशा में एक बड़ा कदम है। इसके नियमों को सही ढंग से समझकर निवेश करने से आप अंत में एक बड़ा कोष (Corpus) तैयार कर सकते हैं।
सुकन्या समृद्धि योजना (SSY): अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या सुकन्या समृद्धि खाते में ब्याज दर बदलती रहती है?
उत्तर: हाँ, भारत सरकार हर तिमाही (Quarterly) में इस योजना की ब्याज दरों की समीक्षा करती है और ज़रूरत पड़ने पर संशोधन करती है। हालांकि, एक बार निवेश शुरू करने पर यह अन्य बचत योजनाओं की तुलना में आमतौर पर ज्यादा ही रहती है।
Q2. अगर बेटी 18 साल की हो जाए तो क्या पूरा पैसा निकाला जा सकता है?
उत्तर: नहीं। 18 साल की उम्र में या 10वीं पास करने के बाद केवल 50% राशि ही उच्च शिक्षा के लिए निकाली जा सकती है। पूरा पैसा (मैच्योरिटी) खाता खुलने के 21 साल बाद ही मिलता है।
Q3. क्या पिता और माता दोनों एक ही बेटी के लिए अलग-अलग खाते खोल सकते हैं?
उत्तर: नहीं। नियमों के अनुसार, एक बेटी के नाम पर केवल एक ही खाता खोला जा सकता है। परिवार में अधिकतम दो बेटियों के लिए अलग-अलग खाते खोले जा सकते हैं।
Q4. अगर मैं किसी साल ₹250 जमा करना भूल जाऊं तो क्या खाता बंद हो जाएगा?
उत्तर: खाता पूरी तरह बंद नहीं होता, बल्कि ‘डिफॉल्ट’ हो जाता है। आप ₹50 सालाना पेनल्टी और उस वर्ष की न्यूनतम राशि जमा करके इसे दोबारा सक्रिय (Regularize) कर सकते हैं।
Q5. क्या SSY खाते को एक बैंक से दूसरे बैंक या पोस्ट ऑफिस में ट्रांसफर किया जा सकता है?
उत्तर: हाँ, यह सुविधा पूरी तरह मुफ्त है। आप भारत में कहीं भी अपनी सुकन्या समृद्धि पासबुक और ट्रांसफर फॉर्म के जरिए खाता एक बैंक/पोस्ट ऑफिस से दूसरे में ट्रांसफर करवा सकते हैं।
Q6. क्या NRI बनने पर खाता जारी रखा जा सकता है?
उत्तर: यदि खाता खोलने के बाद बेटी NRI बन जाती है, तो खाता मैच्योरिटी तक चल सकता है, लेकिन उस पर ब्याज केवल मैच्योरिटी तक ही मिलेगा और उसे आगे बढ़ाया नहीं जा सकेगा। यदि नागरिकता छोड़ दी जाती है, तो खाता तुरंत बंद माना जाता है।
Q7. सुकन्या समृद्धि योजना में नॉमिनी (Nominee) बनाना क्यों ज़रूरी है?
उत्तर: खाता खोलते समय नॉमिनी बनाना अनिवार्य है। खुदा न खास्ता अगर बेटी और अभिभावक दोनों के साथ कोई अनहोनी हो जाए, तो नॉमिनी ही उस राशि का कस्टोडियन बनता है।
Q8. क्या दादा-दादी अपनी पोती के लिए खाता खोल सकते हैं?
उत्तर: दादा-दादी केवल तभी खाता खोल सकते हैं जब वे बेटी के कानूनी संरक्षक (Legal Guardian) हों या माता-पिता जीवित न हों। सामान्य स्थिति में केवल माता-पिता ही खाता खोल सकते हैं।
डिस्क्लेमर (Disclaimer):
यह लेख केवल शैक्षिक उद्देश्यों और सामान्य जानकारी के लिए तैयार किया गया है। सुकन्या समृद्धि योजना के नियम और ब्याज दरें भारत सरकार के निर्णय के अनुसार समय-समय पर बदल सकती हैं। हालाँकि हमने जानकारी की सटीकता सुनिश्चित करने का पूरा प्रयास किया है, फिर भी हम किसी भी वित्तीय निर्णय से पहले आपको अपने नजदीकी बैंक या पोस्ट ऑफिस की शाखा में जाकर आधिकारिक पुष्टि करने की सलाह देते हैं। लेखक या यह ब्लॉग किसी भी निवेश से होने वाले लाभ या हानि के लिए जिम्मेदार नहीं होगा।

फटे-पुराने नोट और सिक्के बदलवाने का सम्पूर्ण अधिकार: RBI गाइड 2026
फटे-पुराने नोट और सिक्के बदलवाने का आपका सम्पूर्ण अधिकार – RBI Note Exchange Guide 2026…
1 अप्रैल 2026 से Income Tax के बड़े बदलाव – हर बैंक ग्राहक और कर्मचारी को जानना जरूरी
आयकर संशोधन 2026-27 – विस्तृत लेख विशेष लेख | कर सुधार 2026-27 आयकर अधिनियम 2025…
Bank Death Claim Settlement Process: नॉमिनी और बिना नॉमिनी के बैंक से पैसा कैसे निकालें?
INTRODUCTION बैंक में जमा पैसे (FD, सेविंग अकाउंट, लॉकर) कैसे क्लेम करें किसी प्रियजन का…
पीएम सूर्य घर योजना: क्या सोलर वाकई एक ‘फ्री’ सौदा है? एक निष्पक्ष और यथार्थवादी इन्वेस्टर गाइड
INTRODUCTION प्रस्तावना: चमक के पीछे का सच “अपनी छत से पैसे कमाएं”, “बिजली बिल जीरो…
NPS Tier 2 क्या है? नियम, फायदे, 2026 के बदलाव और निवेश की संपूर्ण गाइड
प्रस्तावना: क्या आप निवेश की आजादी चाहते हैं? निवेश की दुनिया में सबसे बड़ा सवाल…
NPS Vatsalya Scheme 2026: बच्चों के भविष्य के लिए समझदारी वाली सरकारी निवेश योजना (Ultimate Guide)
प्रस्तावना (Introduction) हर माता-पिता की सबसे बड़ी चिंता उनके बच्चों की शिक्षा और एक सुरक्षित…